ÉCONOMIE

Économie

Cash-flow et termes fiscaux sur votre profil de production, avec chaque terme visible. Redevance et impôts, partage de production et modèles de la Petroleum Industry Act 2021 du Nigeria, avec VAN, TRI, point mort, tornade et Monte-Carlo, en dollars US et en naira.

Régimes fiscaux : concession, contrat de partage de production et PIA 2021 du Nigeria
3
TRI comparé à la racine de l’équation de VAN
10⁻⁹
Tirages Monte Carlo par défaut, avec une graine fixe
1,000
Résultats en dollars et en nairas
US$ · ₦
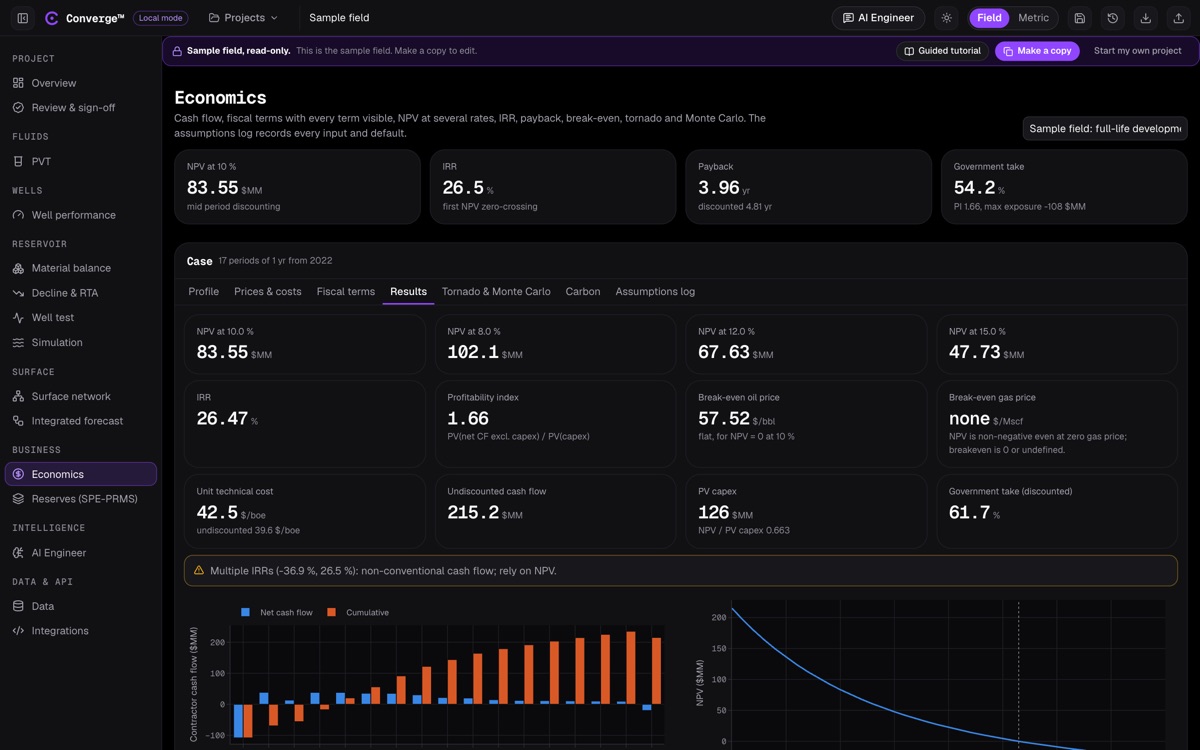
Résultats économiques de Converge : VAN à plusieurs taux d’actualisation, TRI, délai de récupération et part de l’État en haut, avec indice de profitabilité, prix d’équilibre, coût technique unitaire et barres de cash-flow du contracteur.
Résultats du cas sur toute la durée de vie du champ d’exemple : VAN à quatre taux d’actualisation, TRI, prix d’équilibre de l’huile et part de l’État.

CE QU’IL FAIT

D’un profil de production à une valeur, chaque terme étant affiché

Le module Économie transforme un profil de production en cash-flow. Chargez le profil depuis une prévision de déclin, une prévision de bilan matière, la prévision intégrée ou un collage ; définissez les prix, les coûts et le régime fiscal ; Converge construit le cash-flow année par année, avec les revenus, la redevance, chaque impôt nommé, la récupération des coûts, l’amortissement et les parts du contractant et de l’État sur des lignes distinctes.

Les indicateurs de valeur en découlent : VAN à plusieurs taux d’actualisation avec actualisation en fin, milieu ou début de période, TRI, délai de récupération, indice de profitabilité, coût technique unitaire et exposition maximale. Les prix d’équilibre sont résolus pour une VAN nulle. Lorsque le cash-flow change de signe plus d’une fois, Converge indique chaque TRI et vous conseille de vous appuyer sur la VAN.

Pour les actifs nigérians, les modèles de la Petroleum Industry Act 2021 appliquent la redevance selon le terrain, la production et le prix, la hydrocarbon tax, l’impôt sur les sociétés, le plafond du ratio coût/prix, les prélèvements et la pénalité sur le torchage du gaz. Ce sont des valeurs de présélection codées à partir des annexes de la loi, et non un conseil fiscal ; le journal des hypothèses consigne chaque donnée et chaque valeur par défaut.
En bref

  • Revenus de l’huile, du gaz et des LGN
  • Opex, capex, amortissement et fonds de démantèlement
  • VAN, TRI, délai de récupération, indice de profitabilité et point mort
  • Concessions à redevance et impôts
  • Partage de production : récupération des coûts, facteur R et tranches
  • Modèles fiscaux PIA 2021 du Nigeria
  • Monnaie courante ou constante
  • Résultats en dollars US et en nairas
  • Diagramme en tornade
  • Monte-Carlo par échantillonnage en hypercube latin
  • Émissions de scope 1 et coût carbone
  • Journal des hypothèses pour chaque donnée d’entrée

CAPACITÉS CLÉS

Cash-flow, régimes fiscaux et risque

Cash-flow

Chaque ligne du cash-flow, année par année, sur sa propre ligne.

  • Revenus de l’huile, du gaz et des LGN à partir de scénarios de prix constants, indexés, à terme (strip) ou mis à l’échelle
  • Opex, capex, bonus et coût du carbone
  • Amortissement linéaire, dégressif, à l’unité de production ou selon la cinquième annexe de la PIA
  • Part de l’État, cash-flow net du contracteur et participation
  • Troncature à la limite économique, conformément au SPE-PRMS
  • Fonds de démantèlement facultatif

Indicateurs de valeur

Les chiffres que demande un comité d’investissement, calculés comme l’attendent les équipes financières.

  • VAN à plusieurs taux d’actualisation, en fin, milieu ou début de période ; milieu de période par défaut
  • TRI par balayage d’encadrement, puis méthode de Brent
  • Délai de récupération non actualisé et actualisé
  • Indice de profitabilité, VAN par unité de capex, coût technique unitaire et exposition maximale
  • Prix d’équilibre de l’huile ou du gaz à VAN nulle, par la méthode de Brent
  • Chaque TRI indiqué lorsque le cash-flow change de signe plus d’une fois

Concessions et partage de production

Les structures fiscales courantes, configurées terme par terme.

  • Redevance à des taux distincts pour l’huile et le gaz, taxe de production (severance tax) et impôt sur le revenu
  • Report des pertes
  • Partage de production avec redevance et plafond de récupération des coûts
  • Partage du profit fixe, par facteur R, par tranche de production ou par production cumulée
  • Impôt du contracteur, bonus de signature et de production, et majoration des investissements

Modèles PIA 2021 du Nigeria

Modèles d’évaluation préliminaire codés à partir des annexes du Petroleum Industry Act 2021.

  • Redevance selon le terrain et la tranche de production, et selon le prix
  • Redevance gaz, réduite pour le gaz vendu au Nigeria
  • Hydrocarbon tax de 30 % sur un bail d’exploitation ou de 15 % sur une licence de prospection, à terre et en eaux peu profondes uniquement
  • Abattement de production et plafond du ratio coût/prix de 65 %, l’excédent étant reporté
  • Impôt sur les sociétés à 30 %, amortissements fiscaux de 20/20/20/20/19 %
  • Prélèvement de développement, prélèvement NDDC et contributions au fonds des communautés d’accueil
  • Un modèle de contrat de partage de production en un clic et une pénalité de torchage du gaz non déductible

Montants et devises

En termes nominaux ou réels, en dollars ou en nairas.

  • Monnaie courante ou constante ; le cash-flow réel est déflaté après impôt nominal
  • Résultats en dollars US, et en nairas à partir d’un scénario de change NGN/USD année par année

Risque et émissions

Les données qui font varier la valeur, et la fourchette qu’elles donnent.

  • Diagramme tornade sur les principales données d’entrée
  • Monte-Carlo par échantillonnage aléatoire ou hypercube latin, avec une graine fixe
  • Distributions uniforme, triangulaire, normale ou lognormale sur le prix, le capex, l’opex, la production et le prix du carbone
  • Probabilité que la VAN soit négative
  • Scope 1 : torchage, éventage et gaz combustible, avec facteurs de réchauffement AR4, AR5 ou AR6 et un prix du carbone

DÉROULEMENT

Du profil à la décision

  1. Chargez le profil

    Importez une prévision de déclin, une prévision de bilan matière ou un scénario de prévision intégrée, ou collez-en une.

  2. Définissez les prix et les coûts

    Choisissez un scénario de prix, puis saisissez l’opex, le capex et leur calendrier.

  3. Choisir le régime fiscal

    Concession, partage de production ou modèle PIA 2021 du Nigeria, chaque terme étant modifiable.

  4. Lire les résultats

    VAN, TRI, délai de récupération, point mort et le tableau de cash-flow complet, en dollars ou en naira.

  5. Tester le risque

    Lancez le diagramme tornade et le Monte Carlo, et ajoutez les émissions et un prix du carbone.

  6. Consigner les hypothèses

    Exportez le cash-flow et le journal des hypothèses avec chaque donnée et chaque valeur par défaut.

VALIDATION

Vérifié par rapport à des calculs manuels et à une bibliothèque financière indépendante

Le cash-flow actualisé est vérifié par rapport à des calculs manuels et à une bibliothèque financière open source indépendante. Le cas le plus simple à vérifier vous-même : −100 puis 30 par an pendant cinq ans, actualisation en fin de période à 10 %.

ContrôleRéférenceConvergeTolérance
VAN à 10 %12.47612.47610⁻³
TRI15.24%15.24%10⁻⁹
Redevance et impôt sur le revenu, chaque année d’un cas sur 10 ans (V25)Calcul indépendant à la mainConcordant10⁻⁶
VAN à 10 %, actualisation en milieu de période (V26)Somme indépendante des flux actualisésConcordant10⁻³
Arithmétique du partage de productionFeuille de calcul manuelle : plafond de cost oil, palier du facteur R, impôt, part de l’ÉtatConcordant10⁻⁹

Les modèles PIA 2021 du Nigeria sont des valeurs d’évaluation préliminaire codées à partir des annexes de la loi. Ils ne constituent pas un conseil fiscal et ne font pas partie de ce benchmark.

DONNÉES D’ENTRÉE ET RÉSULTATS

Ce qui entre, ce qui sort

Données d’entrée

  • Profil de production : huile, gaz et NGL
  • Scénarios de prix et indexation
  • Opex, capex et coûts d’abandon
  • Régime fiscal et ses termes
  • Scénario de taux de change NGN/USD
  • Facteurs d’émission et prix du carbone

Résultats

  • Cash-flow année par année avec chaque terme fiscal
  • VAN, TRI, délai de récupération et prix d’équilibre
  • Part de l’État et part du contracteur
  • Diagramme en tornade et distributions Monte-Carlo
  • Probabilité d’une VAN négative

Exports

  • CSV du cash-flow
  • Journal des hypothèses (.txt)
  • econ.metrics et econ.cashFlow via l’API REST et MCP

FAQ

Économie : questions fréquentes

Quels régimes fiscaux Converge prend-il en charge ?

Concessions avec redevance et impôt, contrats de partage de production avec récupération des coûts et répartition par facteur R ou par tranches, et modèles PIA 2021 du Nigeria pour l’évaluation préliminaire.

La taxe sur les hydrocarbures du PIA s’applique-t-elle en offshore ?

Non. Comme le prévoit la loi, la taxe sur les hydrocarbures s’applique uniquement à terre et en eaux peu profondes : 30 % sur un bail d’exploitation pétrolière et 15 % sur une licence de prospection pétrolière.

Les résultats PIA 2021 du Nigeria constituent-ils un conseil fiscal ?

Non. Les modèles sont des valeurs d’évaluation préliminaire codées à partir des annexes de la loi, utiles pour comparer des options. Faites confirmer les chiffres définitifs par vos conseillers fiscaux.

Puis-je voir les résultats en naira ?

Oui. Les résultats sont en dollars US, et en naira grâce à un scénario de taux de change NGN/USD année par année que vous définissez.

Comment le TRI est-il calculé ?

Par un balayage d’encadrement, puis la méthode de Brent. Si le cash-flow change de signe plus d’une fois, chaque TRI est indiqué et Converge conseille de s’appuyer sur la VAN ; s’il ne change jamais de signe, aucun TRI n’est renvoyé.

Chiffrez la valeur du plan.